
Recherche de fuite en copropriété : qui est responsable ?
Une tache au plafond, une facture d’eau qui grimpe, une odeur d’humidité dans la cage d’escalier : en copropriété, ces signes ne disent rien de l’origine réelle du problème. Ils peuvent venir du logement du dessus comme d’une colonne commune, d’une infiltration de toiture ou de façade. Tant que la recherche de fuite n’a pas eu lieu, personne, ni vous, ni le syndic, ni l’assurance, ne peut trancher avec certitude.
Nous intervenons régulièrement dans des copropriétés du Nord et du Pas-de-Calais où syndics, copropriétaires et locataires hésitent sur la marche à suivre dès la découverte du sinistre, avant même de savoir d’où vient l’eau. Cette hésitation retarde souvent l’intervention et laisse les dégâts s’aggraver.
Dans cet article, nous vous expliquons la distinction entre parties communes et parties privatives, ce qu’il faut faire dès la découverte du sinistre sans en connaître l’origine, et comment se répartissent l’organisation et le financement de la recherche une fois cette origine établie.
Parties communes ou parties privatives : la distinction qui change tout
Qu'est-ce qu'une partie commune ?
Qu'est-ce qu'une partie privative ?
Que faire quand on ne connaît pas encore l'origine de la fuite ?
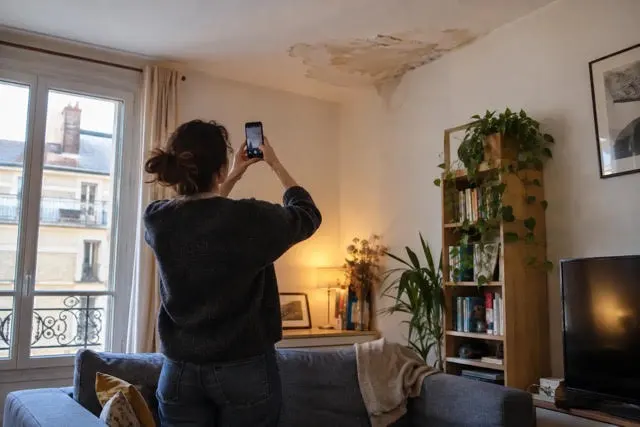
1. Déclarez le sinistre à votre assurance, quelle que soit l’origine supposée
La première démarche consiste à déclarer le dégât des eaux à votre assureur, dans un délai de 5 jours ouvrés. Cette déclaration déclenche, si nécessaire, l’organisation d’une recherche de fuite, sans attendre d’en connaître la cause.
2. Prévenez également le syndic si vous êtes en copropriété
Si les dégâts font penser à une origine commune (tache au plafond, infiltration côté façade, colonne d’eau à proximité), prévenez aussi le syndic. Il pourra faire intervenir un professionnel pour les parties communes si la suite de l’enquête le confirme.
3. Faites réaliser une recherche de fuite pour identifier l’origine
Tant que l’origine n’est pas localisée, ni vous ni votre assureur ne pouvez savoir si le sinistre relève d’une partie commune ou privative. C’est précisément le rôle de la recherche de fuite : déterminer avec certitude le point de départ du désordre, qu’il s’agisse d’une colonne montante, d’une toiture, d’une façade ou d’une canalisation privative.
4. Ne présumez pas de l’origine à partir des seuls symptômes visibles
Une tache d’humidité au plafond ne suffit pas à désigner un responsable : elle peut provenir du logement du dessus comme d’une colonne commune ou d’une infiltration de toiture ou de façade. Seule une recherche de fuite permet de trancher, ce qui évite de mettre en cause à tort un voisin ou le syndic avant d’avoir une preuve technique.
5. Origine dans une partie commune : le syndic prend le relais
Si la recherche de fuite confirme une origine commune (colonne montante, toiture, façade), c’est au syndic d’organiser la suite et de la financer sur le budget de la copropriété.
6. Origine chez un copropriétaire occupant : à lui d’agir via son assurance
Si l’origine se situe dans le logement d’un copropriétaire qui l’occupe lui-même, c’est à lui, via son assurance habitation, de prendre le relais pour la suite du dossier.
7. Origine chez un locataire : l’assurance habitation concernée prend le relais
Si le logement à l’origine de la fuite est loué, c’est généralement l’assurance habitation du locataire ou du bailleur, selon les clauses du contrat, qui prend en charge la suite.
8. Origine chez un voisin : son assureur prend le relais, une fois la preuve établie
Si la recherche confirme que l’origine se trouve chez un voisin, c’est l’assureur de ce voisin qui prend en charge la suite du dossier. Vous n’avez pas à démontrer vous-même cette origine : c’est le rôle du rapport technique de recherche de fuite.
9. Ce que change la convention IRSI, une fois l’origine connue
La convention IRSI n’intervient qu’après l’identification de l’origine : elle désigne un assureur gestionnaire chargé de piloter le dossier d’indemnisation entre les assureurs concernés, pas celui qui doit organiser la recherche initiale.
10. Un recours reste possible si un tiers est responsable
Si la fuite provient d’une malfaçon ou d’un défaut d’entretien imputable à un tiers (artisan, ancien propriétaire), un recours reste possible après l’indemnisation, une fois l’origine établie par la recherche de fuite.
Une fois l'origine connue : qui fait quoi
| Origine | Partie | Qui missionne la recherche | Qui avance les frais | Recours possible |
|---|---|---|---|---|
| Inconnue | Privative | Le sinistré | Son assurance | Un recours peut être effectué auprès de l'assurance du responsable une fois l'origine identifiée grâce au rapport |
| Colonne montante, toiture ou façade de l'immeuble | Commune | Le syndic | La copropriété, sur le budget des charges communes | — |
| Logement occupé par le propriétaire | Privative | Le copropriétaire occupant | Son assurance habitation, selon les garanties souscrites | Contre un tiers si la responsabilité est prouvée |
| Logement loué | Privative | Le locataire ou le bailleur, selon qui constate le sinistre | L'assurance habitation concernée | Entre bailleur et locataire selon le contrat de location |
| Logement d'un voisin | Privative (voisin) | Le sinistré déclare, l'assureur du voisin prend le relais une fois l'origine confirmée | L'assurance du voisin | Géré entre assureurs (convention IRSI ou droit commun) |
Un dégât des eaux dans votre copropriété ?
Convention IRSI et responsabilité : ne pas confondre
Une fois l’origine de la fuite identifiée, la convention IRSI, que nous avons détaillée dans un précédent article, peut entrer en jeu pour piloter l’indemnisation entre assureurs. Elle désigne un assureur gestionnaire selon le local sinistré, mais ne dit rien sur qui doit organiser ou avancer les frais de la recherche initiale : ce sont les règles de responsabilité classiques, partie commune ou partie privative, qui répondent à cette question.
Besoin d'un diagnostic pour votre copropriété ?
Comment MSi intervient en copropriété
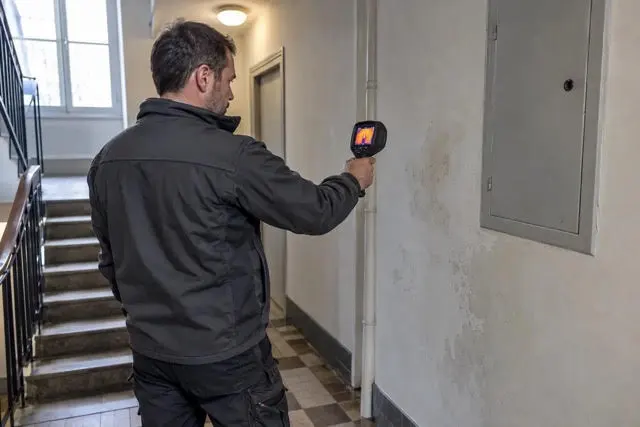
Chez MSi, nous intervenons justement pour déterminer l’origine d’un sinistre, avant que quiconque, syndic, copropriétaire ou assurance, ait à avancer une hypothèse. Notre rapport technique unique peut être transmis à la fois au syndic, à l’assurance du copropriétaire et à l’expert mandaté si la convention IRSI s’applique, ce qui évite de multiplier les interventions.
Nous utilisons des techniques non destructives, caméra endoscopique, gaz traceur et caméra thermique selon la configuration des lieux, pour limiter les dégâts aussi bien dans les parties communes que privatives. Notre équipe intervient dans le Nord et le Pas-de-Calais, aussi bien pour de petites copropriétés que pour des immeubles plus importants.
Un rapport unique pour syndic, assurance et expert
Ce qu'on retient sur la responsabilité en copropriété
- Avant de connaître l’origine : déclarez le sinistre à votre assurance et prévenez le syndic si vous êtes en copropriété.
- Ne présumez jamais qu’une fuite vient d’un voisin ou d’une partie commune sans preuve technique : c’est le rôle de la recherche de fuite.
- Une fois l’origine confirmée : le syndic missionne et finance pour les parties communes (toiture, façade, colonnes) ; le copropriétaire ou son locataire via son assurance habitation pour le privatif.
- La convention IRSI intervient ensuite pour piloter l’indemnisation entre assureurs, pas pour désigner qui organise la recherche.
Pour conclure
En copropriété, la question de la responsabilité ne se résout jamais avant d’avoir identifié l’origine réelle du sinistre. Déclarez toujours le dégât des eaux à votre assurance, prévenez le syndic si nécessaire, et laissez la recherche de fuite trancher. Une fois l’origine connue, le syndic agit pour les parties communes, le copropriétaire ou son locataire pour les parties privatives, et la convention IRSI prend le relais pour piloter l’indemnisation entre assureurs.
Un dégât des eaux à traiter en copropriété ?
Vos questions sur la responsabilité en copropriété
Qui doit organiser la recherche de fuite quand on ne connaît pas encore l’origine ?
C’est vous, l’occupant ou le copropriétaire qui constate le sinistre, qui déclenchez la recherche de fuite : vous la demandez à votre assurance habitation, généralement via la garantie recherche de fuite, ou vous sollicitez le syndic si des indices pointent vers une partie commune. La recherche n’attend pas de connaître l’origine, c’est justement elle qui permet de la déterminer.
Qu’est-ce qu’une partie commune en copropriété ?
Une partie commune est un élément de l’immeuble affecté à l’usage de tous les copropriétaires, comme la toiture, la façade, la cage d’escalier ou les colonnes montantes d’eau qui traversent plusieurs lots.
Le syndic doit-il payer la recherche de fuite ?
Le syndic missionne et finance la recherche de fuite une fois qu’il est établi, ou raisonnablement supposé au vu des premiers constats, que l’origine se situe dans une partie commune de l’immeuble, sur le budget de la copropriété.
La convention IRSI désigne-t-elle qui paie la recherche de fuite ?
Non, elle intervient une fois l’origine identifiée, pour désigner l’assureur gestionnaire chargé de piloter le dossier d’indemnisation entre assureurs, pas celui qui doit organiser ou avancer les frais de la recherche initiale.
Que faire si la fuite semble venir d’un voisin ?
Ne présumez pas de l’origine sans preuve technique. Déclarez le sinistre à votre assurance et faites réaliser une recherche de fuite : si l’origine est confirmée chez le voisin, c’est son assureur qui prend en charge la suite du dossier.